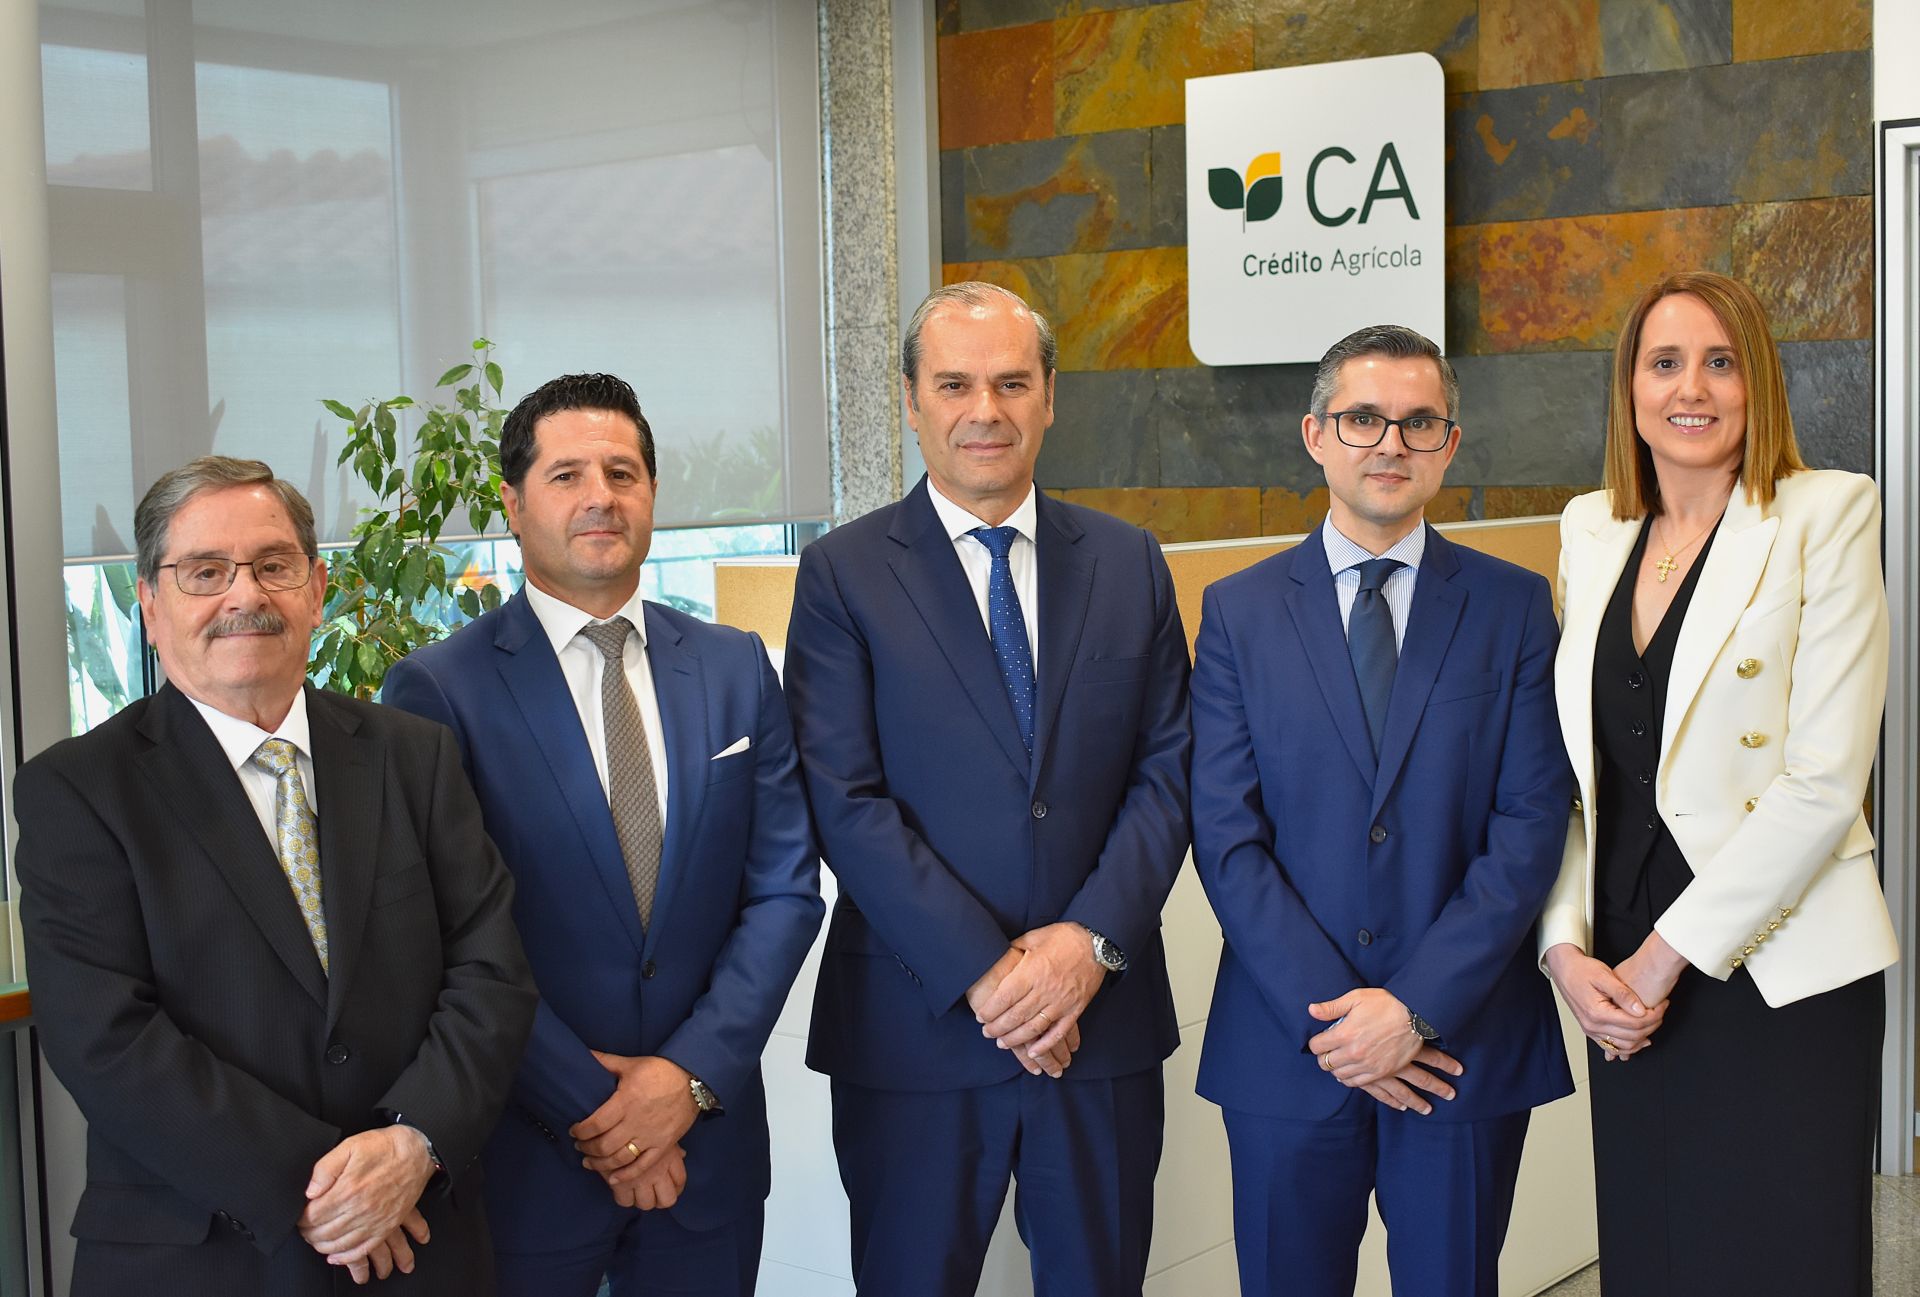
Caixa de Crédito Agrícola Mútuo do Vale do Távora e Douro celebra este ano um marco histórico: 100 anos de existência ao serviço das comunidades locais e do desenvolvimento do território. Fundada em 1926, esta instituição cooperativa tem acompanhado de perto a evolução de uma região marcada pela interioridade, mas também por uma forte identidade agrícola, cultural e paisagística.
A sua área social abrange os concelhos de Tabuaço, Armamar, Penedono, Sernancelhe e Moimenta da Beira, no distrito de Viseu, bem como Aguiar da Beira e Trancoso, no distrito da Guarda.
Trata-se de um território profundamente ligado ao sector agroalimentar, onde se destacam a vitivinicultura - integrada na região do Douro Vinhateiro, classificada como Património Mundial da UNESCO - bem como a produção de maçã, azeite e castanha, assente maioritariamente em explorações de carácter familiar.
Num contexto marcado pelo envelhecimento demográfico e pelos desafios da coesão territorial, a CCAM do Vale do Távora e Douro tem assumido um papel central no apoio à economia local
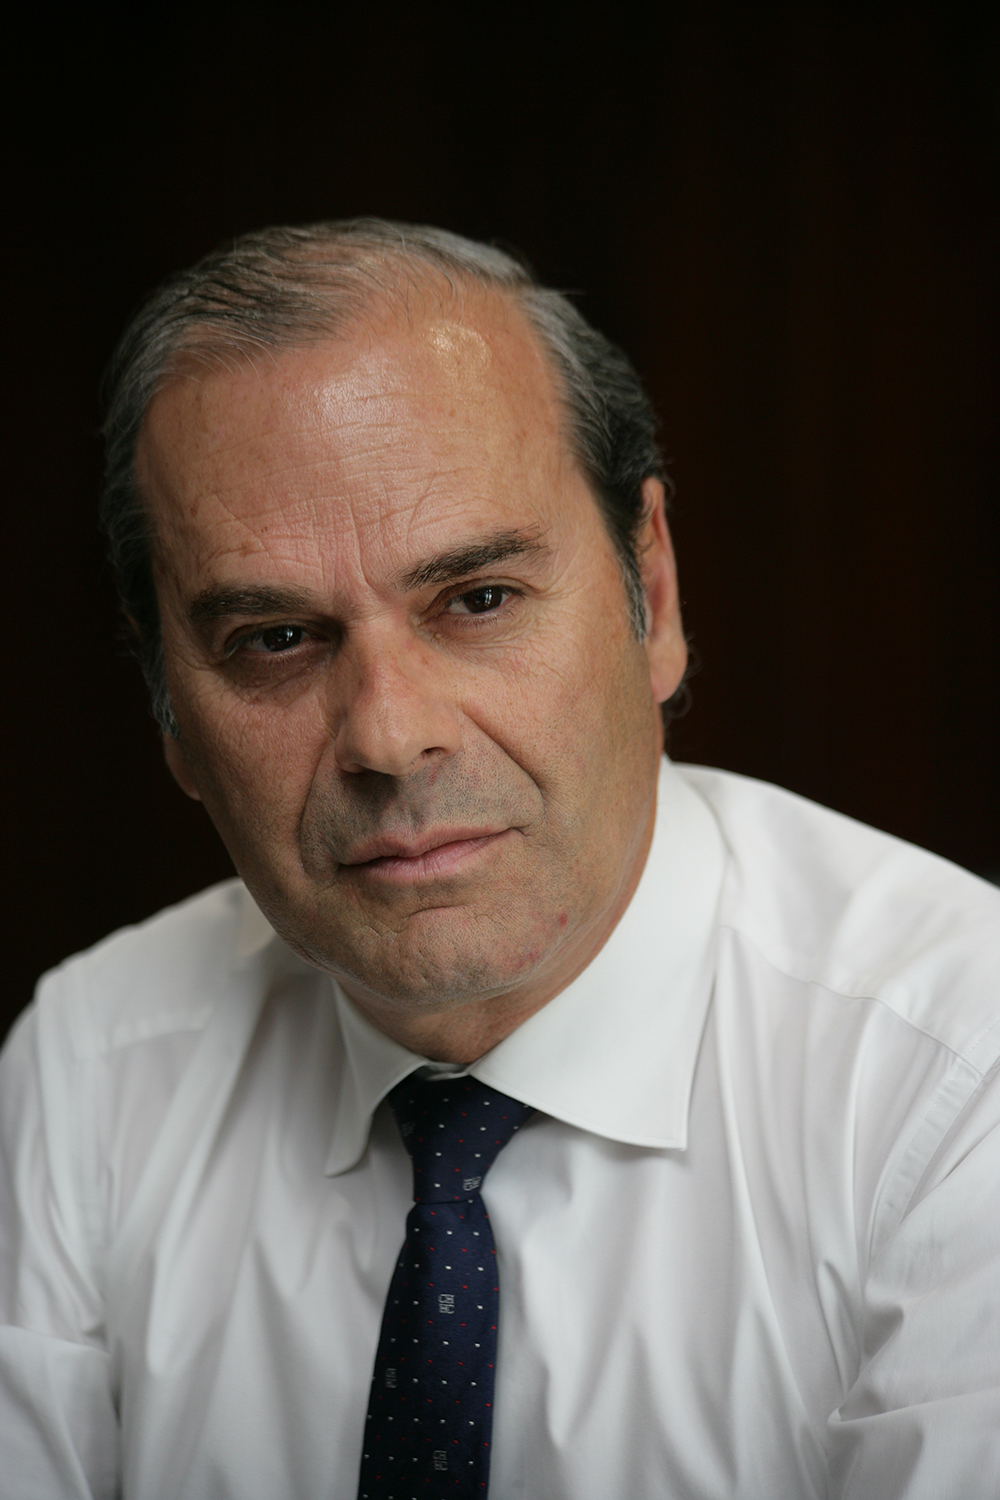
Entrevista com o Presidente da CCAM do Vale do Távora e Douro- Dr. Antonio Cardoso
Chegar aos 100 anos é um marco particularmente relevante para uma instituição com esta ligação ao território. Que Caixa de Crédito Agrícola do Vale do Távora e Douro quer deixar para as próximas gerações e qual será o seu papel na região nos próximos anos?
Este centenário não é um ponto de chegada, mas sim uma plataforma de lançamento. Para as próximas gerações, queremos deixar uma Caixa que continue a ser o parceiro financeiro de referência para todos os que investem, trabalham e escolhem viver neste território. O nosso papel nos próximos anos será o de continuar a apoiar os agricultores que modernizam as suas explorações, os jovens que regressam ou que querem iniciar aqui a sua vida profissional, e as empresas que apostam na transformação e na exportação dos produtos locais. Queremos deixar uma instituição preparada para o futuro através de uma "digitalização responsável" — que moderniza os serviços e oferece ferramentas digitais eficientes —, mas que recusa terminantemente abdicar do modelo de proximidade humana que nos distingue e que nos trouxe com sucesso até aqui.
Ao longo dos seus 100 anos, a Caixa acompanhou profundas transformações económicas e sociais na região. Hoje, quais considera serem os principais desafios que o território (e em particular as empresas, agricultores e famílias) coloca à instituição?
O nosso território está inserido numa zona classificada de baixa densidade demográfica, marcada pelo envelhecimento populacional e pelos desafios da coesão territorial. Isto reflete-se diretamente na capacidade de investimento das empresas, agricultores e famílias. Os agricultores enfrentam o desafio crucial da sustentabilidade e das alterações climáticas, exigindo soluções como o regadio eficiente, a transição para a agricultura biológica e a certificação de qualidade. As empresas e os produtores enfrentam a necessidade de modernização tecnológica das suas vinhas, pomares e unidades de transformação para continuarem competitivos no mercado global. O grande desafio que se coloca, não apenas à nossa Caixa, mas ao setor bancário em geral, reside na capacidade de disponibilizar respostas financeiras céleres, contextualizadas e ajustadas às especificidades dos diferentes setores de atividade, nomeadamente aos ciclos produtivos e às épocas de colheita, que nem sempre são compatíveis com os prazos e procedimentos atualmente exigidos. Num território do interior com recursos limitados, o desafio passa também por promover a cooperação e parcerias estratégicas entre cooperativas, associações e autarquias para viabilizar projetos estruturantes.
A Caixa tem vindo a afirmar-se como uma instituição sólida, mas também como um parceiro de financiamento da economia regional. Como avalia atualmente a situação financeira da Caixa e qual tem sido a evolução da procura de crédito por parte das empresas, agricultores e famílias da sua área de intervenção?
A situação financeira da Caixa é de extrema robustez e solidez. Atualmente, contamos com uma base de confiança sólida, materializada em depósitos superiores a 421 milhões de euros e um rácio de solvabilidade muito robusto, superior a 33%. No que toca ao crédito, o nosso volume concedido ultrapassa os 228 milhões de euros, evidenciando uma aposta consistente no financiamento da atividade produtiva. A procura de crédito reflete a forte identidade da região: cerca de 65% do financiamento total é direcionado especificamente ao sector agrícola. Temos registado uma estagnação na procura de crédito para projetos de modernização da vinha e da produção de vinho na Região do Douro Vinhateiro, bem como para a expansão de pomares de maçã, azeite e castanha. Em contraciclo, há uma evolução muito positiva e um forte crescimento no apoio a projetos de investimento turístico e enoturismo em várias quintas da região, aproveitando a crescente procura pelo Douro.
A Caixa de Crédito Agrícola do Vale do Távora e Douro mantém uma forte presença nas pequenas localidades. Num contexto em que muitos serviços estão a desaparecer do interior, qual é a importância de garantir que estas comunidades continuam a ter acesso a serviços bancários de proximidade?
É de uma importância vital. Vivemos num contexto nacional em que os balcões físicos da banca comercial fecham a grande velocidade, sobretudo nas zonas rurais e interiores. A crescente regulação e burocratização do setor bancário têm trazido desafios acrescidos, particularmente relevantes na nossa área social, que abrange sete concelhos do interior. Esta realidade assume especial importância tendo em conta o perfil dos nossos clientes, muitos dos quais têm mais de 60 anos, o que dificulta a compreensão e adaptação às crescentes exigências e obrigações regulamentares. Para estas pessoas, as interfaces digitais não substituem o contacto humano. Quando um agricultor precisa de financiamento urgente para uma campanha agricola, ele não pode ficar semanas à espera de uma resposta impessoal de um call center. Garantir a presença física nas pequenas localidades é combater a exclusão e garantir a coesão territorial. As Caixas de Crédito Agrícola são, em muitos destes territórios, a única instituição financeira presente, funcionando como o verdadeiro garante de que as populações mantêm uma ligação ativa ao sistema financeiro para organizar as suas vidas.
A Caixa tem assegurado a existência de caixas multibanco nas diferentes localidades da sua área de intervenção. É uma preocupação que vai para além da lógica estritamente financeira? E que dificuldades encontram para manter esse serviço em territórios de menor densidade populacional?
Sem dúvida que vai muito para além da lógica financeira. Atualmente, mantemos uma rede com 13 balcões (incluindo quatro extensões) e, além dos ATM presentes nessas infraestruturas, disponibilizamos mais três caixas multibanco em localidades de menor dimensão. A grande dificuldade reside no facto de a maioria destes pontos de acesso situar-se em zonas com pouca população, o que significa que, individualmente, são estruturas que não geram qualquer retorno financeiro para a instituição. No entanto, assumimos isto como parte da nossa missão de responsabilidade social, apesar da forte pressão central no sentido de promover o seu encerramento. Felizmente, a solidez da atividade regular da Caixa Agrícola gera as receitas necessárias para suportar estes custos, permitindo-nos manter estas referências que consideramos fundamentais para o bem-estar e autonomia das comunidades locais.
A Caixa apoia regularmente associações, clubes desportivos, instituições sociais e corporações de bombeiros. O que representa para a instituição este apoio ao movimento associativo e à vida comunitária dos concelhos onde está presente?
Esse apoio representa a materialização prática do nosso lema de sermos "um banco com pronúncia local" e a expressão visível dos nossos princípios cooperativos. Nós não existimos desligados da região; nós pertencemos e fazemos parte destas próprias comunidades. É por isso que dividimos os nossos resultados anuais: uma parte reforça os capitais próprios da instituição e outra parte, com um significado muito especial para nós, é diretamente canalizada para apoiar o tecido social e cultural. Através deste envolvimento direto da Caixa e, em paralelo, do trabalho de inclusão e educação financeira desenvolvido pela nossa Fundação, procuramos desempenhar um papel ativo no desenvolvimento da comunidade. Para além do apoio financeiro que, anualmente, atribuímos aos sete municípios da nossa área de intervenção para a realização das diversas feiras e iniciativas de promoção das atividades económicas, apoiamos igualmente as associações humanitárias de bombeiros, os agrupamentos escolares, os clubes desportivos e as várias instituições e associações de solidariedade social, culturais e científicas que contribuem para a coesão e dinamização do nosso território. Entendemos que o desenvolvimento económico perde o sentido se não for acompanhado pelo fortalecimento do bem-estar social das populações. É esta relação de profunda confiança e entreajuda que faz com que as pessoas continuem a referir-se carinhosamente ao Crédito Agrícola como "o nosso Banco".